

 首页



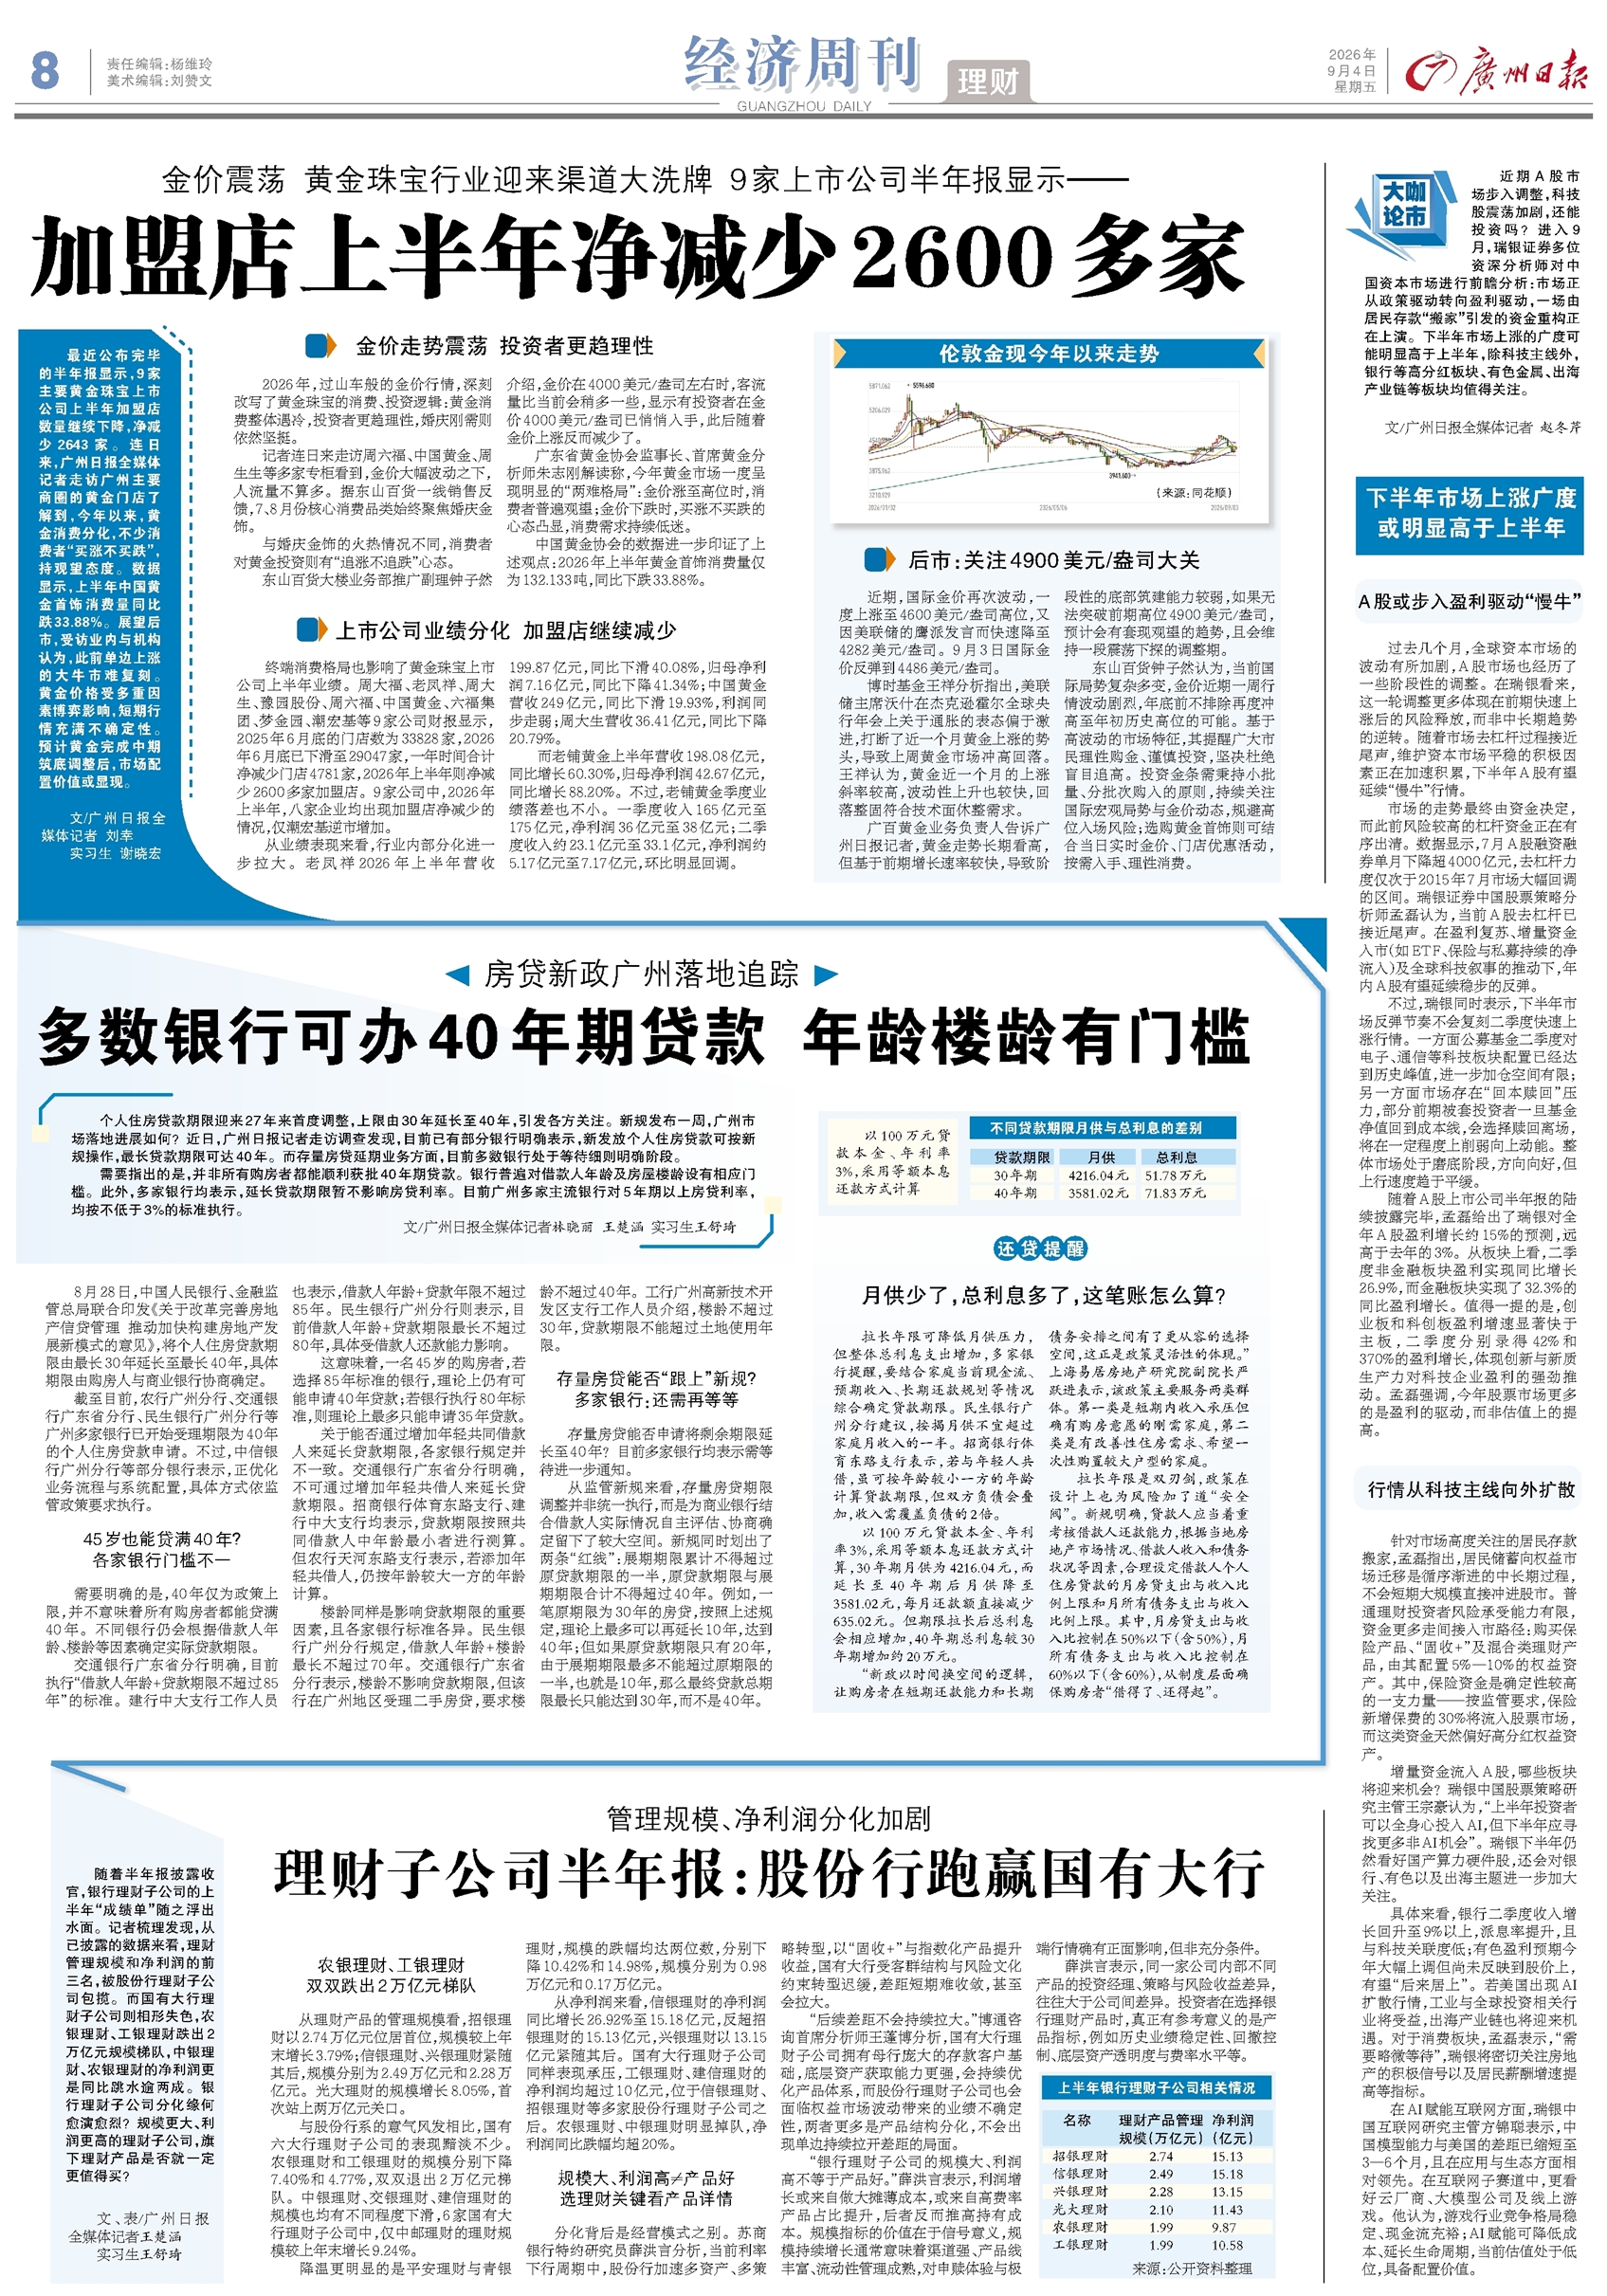
随着半年报披露收官,银行理财子公司的上半年“成绩单”随之浮出水面。记者梳理发现,从已披露的数据来看,理财管理规模和净利润的前三名,被股份行理财子公司包揽。而国有大行理财子公司则相形失色,农银理财、工银理财跌出2万亿元规模梯队,中银理财、农银理财的净利润更是同比跳水逾两成。银行理财子公司分化缘何愈演愈烈?规模更大、利润更高的理财子公司,旗下理财产品是否就一定更值得买?
文、表/广州日报全媒体记者王楚涵
实习生王舒琦
农银理财、工银理财
双双跌出2万亿元梯队
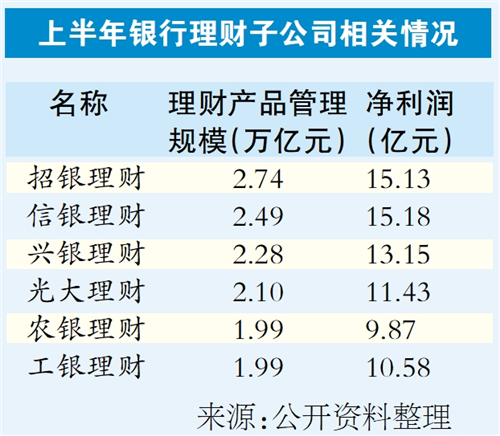
从理财产品的管理规模看,招银理财以2.74万亿元位居首位,规模较上年末增长3.79%;信银理财、兴银理财紧随其后,规模分别为2.49万亿元和2.28万亿元。光大理财的规模增长8.05%,首次站上两万亿元关口。
与股份行系的意气风发相比,国有六大行理财子公司的表现黯淡不少。农银理财和工银理财的规模分别下降7.40%和4.77%,双双退出2万亿元梯队。中银理财、交银理财、建信理财的规模也均有不同程度下滑,6家国有大行理财子公司中,仅中邮理财的理财规模较上年末增长9.24%。
降温更明显的是平安理财与青银理财,规模的跌幅均达两位数,分别下降10.42%和14.98%,规模分别为0.98万亿元和0.17万亿元。
从净利润来看,信银理财的净利润同比增长26.92%至15.18亿元,反超招银理财的15.13亿元,兴银理财以13.15亿元紧随其后。国有大行理财子公司同样表现承压,工银理财、建信理财的净利润均超过10亿元,位于信银理财、招银理财等多家股份行理财子公司之后。农银理财、中银理财明显掉队,净利润同比跌幅均超20%。
规模大、利润高≠产品好
选理财关键看产品详情
分化背后是经营模式之别。苏商银行特约研究员薛洪言分析,当前利率下行周期中,股份行加速多资产、多策略转型,以“固收+”与指数化产品提升收益,国有大行受客群结构与风险文化约束转型迟缓,差距短期难收敛,甚至会拉大。
“后续差距不会持续拉大。”博通咨询首席分析师王蓬博分析,国有大行理财子公司拥有母行庞大的存款客户基础,底层资产获取能力更强,会持续优化产品体系,而股份行理财子公司也会面临权益市场波动带来的业绩不确定性,两者更多是产品结构分化,不会出现单边持续拉开差距的局面。
“银行理财子公司的规模大、利润高不等于产品好。”薛洪言表示,利润增长或来自做大摊薄成本,或来自高费率产品占比提升,后者反而推高持有成本。规模指标的价值在于信号意义,规模持续增长通常意味着渠道强、产品线丰富、流动性管理成熟,对申赎体验与极端行情确有正面影响,但非充分条件。
薛洪言表示,同一家公司内部不同产品的投资经理、策略与风险收益差异,往往大于公司间差异。投资者在选择银行理财产品时,真正有参考意义的是产品指标,例如历史业绩稳定性、回撤控制、底层资产透明度与费率水平等。
 放大
 上一版